

صورت جریان های نقدی
- توضیحات
- سرفصل ها
- ثبت نام
توضیحات
دوره آموزش صورت جریان های نقدی به زبان ساده
صورت جریان های نقدی یا همان گردش وجوه نقد، یکی از مهم ترین صورت های مالی است؛ اما بسیاری از حسابداران آن را پیچیده ترین بخش تهیه صورت های مالی می دانند. حجم زیاد اعداد، جابه جایی میان حساب ها، طبقه بندی جریان های نقدی و ارتباط این صورت با ترازنامه و صورت سود و زیان باعث می شود بعضی حسابداران مطالعه آن را به زمان دیگری موکول کنند.
با این حال، صورت جریان های نقدی اگر از پایه و با منطق ساده آموزش داده شود، آن قدرها هم پیچیده نیست. کافی است بدانیم وجه نقد از کجا وارد شرکت شده، در چه مسیری مصرف شده و موجودی نقد شرکت چرا از ابتدای دوره تا پایان دوره تغییر کرده است.
دوره آموزش صورت جریان های نقدی با همین نگاه طراحی شده است. در این دوره قرار نیست وارد پیچیدگی های غیرضروری یا مثال های سنگین شویم. هدف این است که یک حسابدار معمولی بتواند مفهوم گردش وجوه نقد را درک کند، اجزای اصلی آن را بشناسد و ارتباط آن را با سایر صورت های مالی ببیند.
صورت جریان های نقدی چیست؟
صورت جریان های نقدی گزارشی است که دریافت ها و پرداخت های نقدی یک شرکت را در یک دوره مالی نشان می دهد. این صورت مالی توضیح می دهد وجه نقد شرکت چگونه ایجاد شده و در چه فعالیت هایی به مصرف رسیده است.
صورت سود و زیان نشان می دهد شرکت در یک دوره چه میزان درآمد، هزینه و سود داشته است؛ اما سود حسابداری الزاما به معنای ورود وجه نقد نیست. ممکن است شرکت فروش زیادی داشته باشد، ولی بخش قابل توجهی از آن به صورت نسیه انجام شده و هنوز وجهی دریافت نشده باشد.
همچنین ممکن است شرکت زیان گزارش کند، اما به دلیل دریافت تسهیلات یا فروش یک دارایی، موجودی نقد آن افزایش یافته باشد. به همین دلیل، برای شناخت وضعیت نقدینگی نمی توان فقط به سود یا زیان شرکت توجه کرد.
صورت جریان های نقدی به یک پرسش اساسی پاسخ می دهد:
وجه نقد شرکت از ابتدای دوره تا پایان دوره چگونه تغییر کرده است؟
پاسخ این پرسش، تصویری روشن تر از توان شرکت در تامین هزینه ها، بازپرداخت بدهی ها، خرید دارایی، پرداخت سود و ادامه فعالیت ارائه می کند.
چرا یادگیری گردش وجوه نقد برای حسابداران دشوار به نظر می رسد؟
یکی از دلایل دشوار به نظر رسیدن صورت جریان های نقدی، شروع آموزش از فرمول ها و جدول های پیچیده است. گاهی حسابدار قبل از آنکه منطق گزارش را بفهمد، با مجموعه ای از افزایش ها، کاهش ها و تعدیلات روبرو می شود.
مشکل دیگر این است که صورت جریان های نقدی به تنهایی تهیه نمی شود. برای تنظیم آن باید اطلاعات ترازنامه، صورت سود و زیان، دفاتر حسابداری و یادداشت های توضیحی در کنار یکدیگر قرار گیرند. اگر ارتباط میان این گزارش ها روشن نباشد، فرایند تهیه صورت جریان های نقدی گیج کننده خواهد شد.
در این دوره آموزش از یک سوال ساده آغاز می شود: پول از کجا آمده و کجا مصرف شده است؟ سپس دریافت ها و پرداخت ها به تدریج طبقه بندی می شوند و ارتباط آنها با حساب های شرکت توضیح داده می شود.
هدف این دوره حفظ کردن مجموعه ای از قواعد نیست؛ بلکه می خواهیم منطق جریان وجه نقد را بفهمیم تا هنگام روبرو شدن با یک رویداد، بتوانیم محل درست آن را تشخیص دهیم.
تفاوت سود با وجه نقد
یکی از پایه های اصلی آموزش صورت جریان های نقدی، درک تفاوت میان سود و وجه نقد است. ممکن است یک شرکت سودآور باشد، اما نقدینگی کافی نداشته باشد. از سوی دیگر، افزایش موجودی بانک نیز همیشه نشانه سودآوری نیست.
فرض کنید شرکتی کالایی را به صورت نسیه فروخته است. درآمد و سود این فروش ممکن است در صورت سود و زیان شناسایی شود، اما تا زمانی که مشتری بدهی خود را پرداخت نکرده، وجه نقدی وارد شرکت نشده است.
در مثالی دیگر، دریافت وام باعث افزایش موجودی بانک می شود؛ اما این دریافت، درآمد شرکت نیست و سود ایجاد نمی کند. شرکت در مقابل این وجه نقد، یک بدهی دارد که باید در آینده بازپرداخت شود.
خرید یک دستگاه نیز ممکن است باعث خروج مقدار زیادی وجه نقد شود، اما تمام مبلغ خرید دستگاه در همان دوره به عنوان هزینه شناسایی نمی شود. دارایی در ترازنامه ثبت شده و هزینه آن طی سال های استفاده، از طریق استهلاک شناسایی خواهد شد.
این مثال ها نشان می دهند که چرا سود خالص با تغییرات وجه نقد یکسان نیست. صورت جریان های نقدی برای توضیح همین تفاوت تهیه می شود.
بخش های اصلی صورت جریان های نقدی
برای درک بهتر گردش وجوه نقد، دریافت ها و پرداخت های شرکت براساس ماهیت آنها طبقه بندی می شوند. در یک نگاه ساده، جریان های نقدی شرکت را می توان در سه گروه اصلی بررسی کرد:
جریان های نقدی ناشی از فعالیت های عملیاتی
فعالیت های عملیاتی به عملیات اصلی و روزانه کسب و کار مربوط هستند. دریافت وجه از مشتریان و پرداخت بابت خرید کالا، مواد، حقوق کارکنان و سایر هزینه های مرتبط با عملیات، نمونه هایی از جریان های نقدی عملیاتی هستند.
این بخش نشان می دهد فعالیت اصلی شرکت تا چه اندازه توانسته است وجه نقد ایجاد کند. اگر یک شرکت در بلندمدت نتواند از عملیات خود جریان نقد مثبت ایجاد کند، ممکن است برای ادامه فعالیت به دریافت وام، افزایش سرمایه یا فروش دارایی ها وابسته شود.
جریان های نقدی ناشی از فعالیت های سرمایه گذاری
فعالیت های سرمایه گذاری معمولا به خرید و فروش دارایی های بلندمدت و سرمایه گذاری ها مربوط می شوند. خرید یا فروش زمین، ساختمان، ماشین آلات و برخی سرمایه گذاری ها می تواند در این بخش گزارش شود.
خروج وجه نقد برای خرید یک دستگاه همیشه اتفاق منفی نیست. ممکن است شرکت برای افزایش ظرفیت تولید یا بهبود فناوری خود سرمایه گذاری کرده باشد. بنابراین هر جریان نقدی باید با توجه به علت و شرایط ایجاد آن تفسیر شود.
جریان های نقدی ناشی از فعالیت های تامین مالی
فعالیت های تامین مالی به نحوه تامین منابع مالی شرکت و بازپرداخت آنها مربوط می شوند. دریافت یا بازپرداخت تسهیلات، افزایش سرمایه نقدی و بعضی پرداخت های مرتبط با صاحبان سرمایه در این گروه قرار می گیرند.
این بخش نشان می دهد شرکت برای تامین وجه نقد مورد نیاز خود تا چه اندازه از منابع مالکان یا بدهی ها استفاده کرده است.
در دوره آموزش صورت جریان های نقدی، این طبقه بندی ها به زبان ساده و با مثال های قابل فهم بررسی می شوند تا حسابدار بتواند ماهیت هر جریان را تشخیص دهد.
ارتباط صورت جریان های نقدی با ترازنامه
ترازنامه موجودی دارایی ها، بدهی ها و حقوق مالکانه را در یک تاریخ مشخص نشان می دهد. با مقایسه مانده حساب های ابتدا و پایان دوره، می توان تغییرات ایجاد شده را مشاهده کرد؛ اما هر تغییر ترازنامه ای الزاما برابر با یک دریافت یا پرداخت نقدی نیست.
برای مثال، افزایش حساب های دریافتنی می تواند نشان دهد بخشی از فروش هنوز وصول نشده است. افزایش موجودی کالا نیز ممکن است به این معنا باشد که شرکت برای خرید یا تولید کالا وجه مصرف کرده، اما هنوز آن کالاها فروخته نشده اند.
از سوی دیگر، افزایش حساب های پرداختنی می تواند نشان دهد شرکت بخشی از خریدهای خود را به صورت نسیه انجام داده و هنوز وجه آن را نپرداخته است.
در این دوره یاد می گیریم تغییرات حساب ها را فقط به صورت عددی نبینیم. باید بدانیم پشت هر افزایش یا کاهش چه رویدادی قرار دارد و آیا آن رویداد باعث ورود یا خروج وجه نقد شده است یا خیر.
ارتباط صورت جریان های نقدی با صورت سود و زیان
صورت سود و زیان بر مبنای حسابداری تعهدی تهیه می شود. یعنی درآمدها و هزینه ها در زمان تحقق یا تحمل شناسایی می شوند، نه لزوما در زمان دریافت یا پرداخت وجه نقد.
به همین دلیل، برای رسیدن از سود حسابداری به جریان نقدی عملیات، باید آثار بعضی اقلام غیرنقدی و تغییرات حساب های مرتبط بررسی شوند.
استهلاک نمونه ای از هزینه غیرنقدی است. این هزینه سود را کاهش می دهد، اما در زمان ثبت استهلاک وجه نقدی از شرکت خارج نمی شود. تغییرات مطالبات، موجودی کالا و حساب های پرداختنی نیز می توانند باعث تفاوت میان سود و جریان نقد عملیاتی شوند.
در آموزش دوره، این ارتباط مرحله به مرحله و بدون ورود زودهنگام به محاسبات سنگین توضیح داده می شود تا ابتدا منطق موضوع روشن شود.
این دوره چگونه آموزش داده می شود؟
رویکرد دوره، آموزش صورت جریان های نقدی به زبان ساده است. مطالب از مفاهیم پایه آغاز می شوند و سپس با مثال های قابل فهم ادامه پیدا می کنند.
در این دوره تلاش می شود:
- اصطلاحات پیچیده با زبان ساده توضیح داده شوند
- ارتباط هر موضوع با کار روزانه حسابداران مشخص شود
- تفاوت سود و وجه نقد با مثال بررسی شود
- طبقه بندی دریافت ها و پرداخت ها آموزش داده شود
- ارتباط ترازنامه و صورت سود و زیان با جریان نقد توضیح داده شود
- اشتباهات رایج حسابداران مورد بررسی قرار گیرد
- مسیر تهیه صورت جریان های نقدی به شکل مرحله ای ارائه شود
- از پیچیده کردن غیرضروری مطالب جلوگیری شود
هدف این نیست که شرکت کننده با مجموعه ای از فرمول های حفظی دوره را به پایان برساند. هدف این است که پس از پایان آموزش، بتواند صورت جریان های نقدی را با منطق آن مطالعه کند و درباره نحوه شکل گیری اعداد سوال های درست بپرسد.
سرفصل های پیشنهادی دوره
مطالب دوره آموزش صورت جریان های نقدی در محورهای زیر ارائه می شوند:
- تعریف وجه نقد و جریان نقد
- هدف از تهیه صورت جریان های نقدی
- تفاوت سود حسابداری با وجه نقد
- آشنایی با ساختار صورت جریان های نقدی
- جریان های نقدی فعالیت های عملیاتی
- جریان های نقدی فعالیت های سرمایه گذاری
- جریان های نقدی فعالیت های تامین مالی
- ارتباط صورت جریان های نقدی با ترازنامه
- ارتباط صورت جریان های نقدی با صورت سود و زیان
- بررسی تغییرات حساب های دریافتنی و پرداختنی
- بررسی تغییرات موجودی مواد و کالا
- تاثیر هزینه های غیرنقدی مانند استهلاک
- طبقه بندی دریافت ها و پرداخت های مهم
- کنترل مانده ابتدا و پایان دوره وجه نقد
- اشتباهات رایج در تهیه گردش وجوه نقد
- مطالعه یک نمونه صورت جریان های نقدی
اشتباهات رایج در تهیه صورت جریان های نقدی
یکی از خطاهای رایج، در نظر گرفتن تمام افزایش ها به عنوان ورود وجه نقد و تمام کاهش ها به عنوان خروج وجه نقد است. برای تشخیص اثر نقدی یک تغییر، باید ماهیت حساب و رویداد ایجاد کننده آن بررسی شود.
اشتباه دیگر، مخلوط کردن فعالیت های عملیاتی، سرمایه گذاری و تامین مالی است. طبقه بندی اشتباه ممکن است جمع کل تغییرات وجه نقد را تغییر ندهد، اما برداشت استفاده کننده از نحوه ایجاد و مصرف نقدینگی را مخدوش می کند.
نادیده گرفتن معاملات غیرنقدی، استفاده مستقیم از مانده حساب ها بدون بررسی گردش آنها و تطبیق ندادن مانده نهایی با ترازنامه نیز از خطاهای رایج هستند.
در دوره، این اشتباهات با نمونه های ساده بررسی می شوند تا شرکت کننده فقط شکل صحیح گزارش را نبیند، بلکه علت نادرست بودن روش های دیگر را نیز درک کند.
دوره آموزش صورت جریان های نقدی برای چه کسانی مناسب است؟
این دوره برای افرادی طراحی شده است که می خواهند صورت جریان های نقدی را بدون ورود به توضیحات سنگین و پیچیده یاد بگیرند، از جمله:
- حسابداران تازه کار
- حسابداران شاغل در شرکت ها
- کارشناسان و سرپرستان حسابداری
- دانشجویان و فارغ التحصیلان حسابداری
- افرادی که در تهیه صورت های مالی مشارکت دارند
- مدیران مالی که به دنبال مرور منظم مفاهیم هستند
- حسابرسان و کمک حسابرسان
- مدیران و صاحبان کسب و کار علاقه مند به شناخت نقدینگی
برای استفاده از این دوره، آشنایی مقدماتی با حسابداری، ترازنامه و صورت سود و زیان مفید است؛ اما مطالب صورت جریان های نقدی از پایه و با زبان قابل فهم ارائه می شوند.
پس از پایان دوره چه چیزی یاد می گیریم؟
انتظار می رود شرکت کننده پس از مشاهده دوره بتواند:
- هدف صورت جریان های نقدی را توضیح دهد
- تفاوت سود حسابداری و وجه نقد را تشخیص دهد
- دریافت ها و پرداخت ها را براساس ماهیت آنها طبقه بندی کند
- بخش های اصلی صورت جریان های نقدی را بخواند
- ارتباط گردش وجوه نقد با ترازنامه را درک کند
- آثار تغییر حساب های عملیاتی را بررسی کند
- اقلام نقدی را از رویدادهای غیرنقدی جدا کند
- منطق کلی تهیه صورت جریان های نقدی را بفهمد
- اشتباهات رایج در طبقه بندی و محاسبه را تشخیص دهد
- یک صورت جریان های نقدی ساده را مطالعه و بررسی کند
صورت جریان های نقدی چه کمکی به مدیران می کند؟
صورت جریان های نقدی فقط برای حسابداران تهیه نمی شود. مدیران نیز برای کنترل نقدینگی و تصمیم گیری درباره آینده شرکت به این گزارش نیاز دارند.
ممکن است شرکت فروش و سود مناسبی داشته باشد، اما نتواند حقوق کارکنان یا بدهی تامین کنندگان را در زمان مقرر پرداخت کند. این وضعیت نشان می دهد سودآوری و نقدینگی دو مفهوم متفاوت هستند.
مطالعه جریان های نقدی به مدیر کمک می کند بفهمد عملیات اصلی شرکت چه میزان وجه نقد ایجاد می کند، چه مقدار برای خرید دارایی مصرف شده و چه میزان از نقدینگی از طریق وام یا سرمایه مالکان تامین شده است.
این اطلاعات می توانند در تصمیم گیری درباره خرید تجهیزات، دریافت تسهیلات، تقسیم سود، توسعه فعالیت و مدیریت سرمایه در گردش مفید باشند.
جمع بندی
صورت جریان های نقدی قرار نیست جدولی پیچیده و ترسناک باشد. منطق آن از یک سوال ساده آغاز می شود: وجه نقد شرکت از کجا آمده و در کجا مصرف شده است؟
دوره آموزش صورت جریان های نقدی با رویکردی ساده و قابل فهم طراحی شده است تا حسابداران بتوانند بدون درگیر شدن با پیچیدگی های غیرضروری، مفهوم گردش وجوه نقد را درک کنند. در این دوره ارتباط صورت جریان های نقدی با ترازنامه و صورت سود و زیان توضیح داده می شود و دریافت ها و پرداخت ها در قالب فعالیت های مختلف مورد بررسی قرار می گیرند.
اگر همیشه صورت جریان های نقدی را دشوار دانسته اید، هنگام مطالعه آن میان اعداد سردرگم شده اید یا می خواهید منطق این صورت مالی را از پایه یاد بگیرید، این دوره می تواند نقطه شروع مناسبی برای شما باشد.
اسپات پلیر
اسپات پلیر ترکیبی از پخش کننده چند رسانه ایی است که قابلیت پخش ویدیو، صدا و همچنین نمایش فایل های PDF به صورت حفاظت شده را دارد. اسپات پلیر از اشتراک گذاری دوره های آموزشی که هزینه و زمان زیادی صرف تولیشان کرده ایم بین چندین کاربر یا تکثیر و نشر غیرقانونی آنها در اینترنت جلوگیری میکند. اسپات پلیر همه فایل ها را به طور مجزا برای هر شخص رمز میکند و کاربران برای پخش آنها نیاز به کلید دارند که در قالب لایسنسی در اختیار آنها قرار خواهد گرفت. کاربر از این لایسنس تنها میتواند در یک سیستم از آن استفاده نماید.
-
- پس از دانلود نرم افزار، آن را در کامپیوتر یا لپ تاب(ویندوز) و یا در موبایل(فقط اندروید) باز بفرمایید.
- کافیست لایسنس دریافت شده را در قسمت License وارد کنید و در فیلد پایینتر محل مورد نظر خود برای ذخیره فایلهای دوره ها انتخاب کنید. سپس تایید را بزنید.
- (لایسنس دریافت شده هنگام ثبت نام برای شما ارسال شده است، همچنین این لایسنس در بخش اطلاعات کاربری شما موجود است)
- با هر خرید صرفا یک لایسنس برای یک دستگاه به مدت یکسال ارائه میشود.
- با این لینک میتوانید به بخش راهنما و دانلود اسپات پلیر متصل شود: راهنمای نصب
پشتیبانی و پروفایل
-
- برای پشتیبانی میتوانید از طریق پیام به شماره تلفن 09332772918 در پیام رسان ها اقدام فرمایید. و در صورتی که دوره گروه پرسش و پاسخ داشت به گروه ملحق شوید.
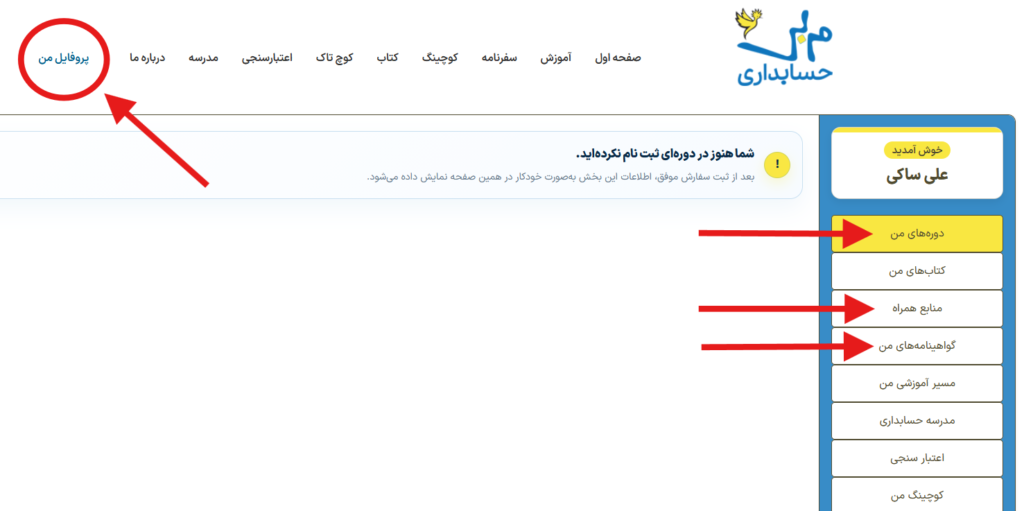
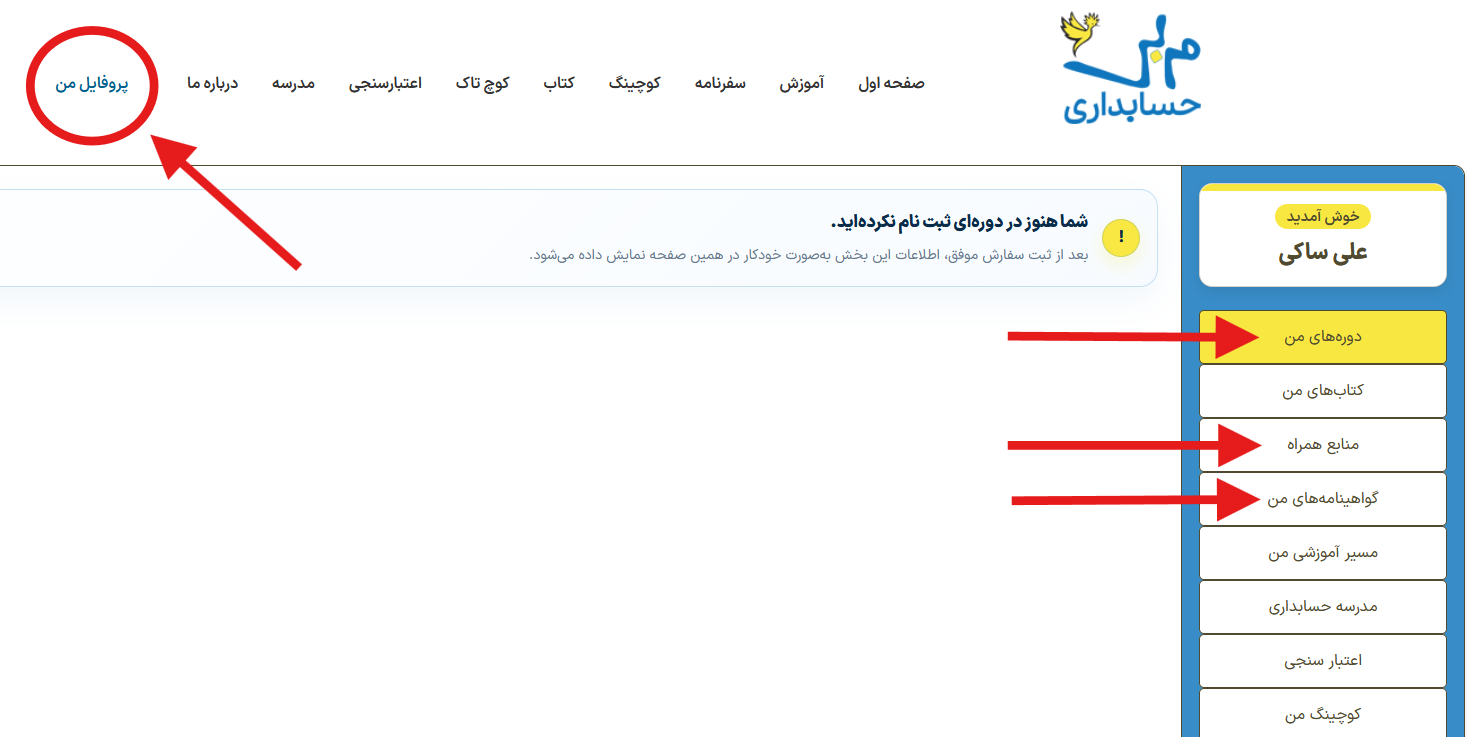
- بعد از ثبت نام در قسمت پروفایل میتوانید لایسنس و فایل های مربوط به دوره را دریافت کنید. همچنین با ثبت کد ملی خود در قسمت پروفایل، میتوانید گواهی شرکت در دوره را دریافت نمایید.
-
آموزش جامع حقوق و دستمزد
اطلاعات دوره
- دوره ویدیویی 2 ساعته
- گواهی دوره از مربی حسابداری
- پرسش و پاسخ در تلگرام و بله
ثبت نام در حال انجام است.
مطالعه و مسیر مرتبط: مطالعه: آموزش صورتهای مالی + پرسش و پاسخ های متداول آن · مطالعه: کوچ تاک 4: تحلیل گری مالی · مسیر اصلی: آموزشهای حسابداری · مکمل: دوره تجزیه و تحلیل صورتهای مالی
سرفصل ها دوره آموزشی صورت جریان های نقدی
- توضیحات
- مثال عملی
ثبت نام دوره آموزشی صورت جریان های نقدی
برای دوره یک گروه تلگرامی (در شرابط اضطراری گروه در بله تشکیل میشود) تشکیل میشود و دانش پذیران می توانند ابهامات و سوالات خود را مستقیما از آقای ساکی که در گروه حضور دارند بپرسند. پشتیبانی این گروه تا یکماه پس از پایان دوره ادامه خواهد داشت.
12,000,000 ریال قیمت اصلی 12,000,000 ریال بود.9,000,000 ریالقیمت فعلی 9,000,000 ریال است.