

بودجه ریزی
- توضیحات
- سرفصل ها
- ثبت نام
توضیحات
درباره دوره آموزش بودجه ریزی
بودجه فقط جدولی از درآمدها و هزینه های پیش بینی شده نیست؛ بلکه برنامه مالی یک کسب و کار برای آینده است. مدیران با استفاده از بودجه مشخص می کنند که سازمان در دوره پیش رو چه اهدافی دارد، برای رسیدن به این اهداف به چه منابعی نیاز خواهد داشت و عملکرد واقعی شرکت چگونه باید ارزیابی شود.
بسیاری از شرکت ها فعالیت خود را بدون یک برنامه مالی منسجم آغاز می کنند و تصمیم های مهم را براساس شرایط روز می گیرند. نتیجه این رویکرد می تواند کمبود نقدینگی، افزایش کنترل نشده هزینه ها، خریدهای غیرضروری، انباشت موجودی یا فاصله گرفتن از اهداف سودآوری باشد. بودجه ریزی به مدیران کمک می کند پیش از وقوع این مشکلات، تصویر روشن تری از آینده مالی شرکت داشته باشند.
دوره آموزش بودجه ریزی با هدف آموزش مفاهیم و مراحل تهیه بودجه طراحی شده است. در این دوره یاد می گیرید چگونه اطلاعات گذشته، اهداف آینده و شرایط عملیاتی کسب و کار را در کنار یکدیگر قرار دهید و از آنها برای تهیه یک برنامه مالی قابل استفاده کمک بگیرید.
هدف دوره فقط تکمیل چند جدول و انجام محاسبات نیست؛ بلکه شرکت کنندگان باید بتوانند منطق بودجه را درک کنند، ارتباط میان اجزای مختلف آن را بشناسند و از گزارش های بودجه ای برای برنامه ریزی، کنترل و تصمیم گیری استفاده کنند.
بودجه ریزی چیست؟
بودجه ریزی فرایندی است که در آن درآمدها، هزینه ها، سرمایه گذاری ها، منابع مالی و جریان های نقدی یک سازمان برای یک دوره آینده پیش بینی و برنامه ریزی می شوند. این دوره ممکن است یک ماه، یک فصل یا یک سال مالی باشد.
بودجه باید براساس اهداف و برنامه های واقعی شرکت تهیه شود. اگر فروش شرکت قرار است افزایش پیدا کند، باید مشخص شود این افزایش فروش چه تاثیری بر تولید، خرید مواد، نیروی انسانی، هزینه های عملیاتی و نقدینگی خواهد داشت.
به همین دلیل، بودجه از چند جدول جدا از هم تشکیل نمی شود. اجزای بودجه با یکدیگر ارتباط دارند و تغییر یک فرض می تواند بخش های مختلف برنامه مالی را تحت تاثیر قرار دهد. برای مثال، افزایش فروش ممکن است به خرید مواد بیشتر، افزایش تولید، استخدام نیرو یا تامین سرمایه در گردش نیاز داشته باشد.
چرا کسب و کارها به بودجه نیاز دارند؟
مدیران برای تصمیم گیری درباره آینده به اطلاعاتی فراتر از گزارش های گذشته نیاز دارند. صورت های مالی نشان می دهند در دوره قبل چه اتفاقی افتاده است، اما بودجه مشخص می کند شرکت در دوره آینده می خواهد به کجا برسد.
بودجه ریزی به کسب و کار کمک می کند:
- اهداف مالی و عملیاتی خود را مشخص کند
- درآمدها و هزینه های آینده را پیش بینی کند
- نیاز به منابع مالی و نقدینگی را زودتر تشخیص دهد
- عملکرد واحدهای مختلف را ارزیابی کند
- هزینه ها را پیش از وقوع کنترل کند
- منابع محدود را به فعالیت های مهم تر اختصاص دهد
- برای شرایط مختلف مالی آمادگی داشته باشد
- عملکرد واقعی را با برنامه پیش بینی شده مقایسه کند
بدون بودجه، ممکن است شرکت در ظاهر فروش و فعالیت مناسبی داشته باشد، اما در زمان پرداخت حقوق، بدهی ها یا خرید مواد با کمبود وجه نقد روبرو شود. بودجه به مدیران کمک می کند چنین مشکلاتی را پیش از تبدیل شدن به بحران شناسایی کنند.
بودجه فروش؛ نقطه شروع بودجه جامع
در بسیاری از کسب و کارها، بودجه فروش نقطه آغاز فرایند بودجه ریزی است. ابتدا باید مقدار فروش، قیمت فروش و درآمد مورد انتظار برای دوره آینده پیش بینی شوند.
بودجه فروش نباید فقط براساس امید یا هدف گذاری خوش بینانه تهیه شود. اطلاعات فروش دوره های قبل، وضعیت بازار، ظرفیت شرکت، رفتار مشتریان، فصل های کاری و تغییرات قیمت باید در پیش بینی فروش مورد توجه قرار گیرند.
اگر بودجه فروش غیرواقعی باشد، سایر اجزای بودجه نیز قابل اعتماد نخواهند بود. برای مثال، برآورد بیش از اندازه فروش می تواند باعث خرید اضافی مواد، افزایش موجودی و ایجاد کمبود نقدینگی شود. پیش بینی کمتر از واقع نیز ممکن است شرکت را برای پاسخگویی به تقاضای بازار با مشکل مواجه کند.
در آموزش بودجه ریزی، شرکت کنندگان با اهمیت فرض های بودجه و تاثیر آنها بر نتایج نهایی آشنا می شوند.
بودجه تولید و مقدار مورد نیاز محصولات
پس از تهیه بودجه فروش، شرکت های تولیدی باید مشخص کنند برای تامین فروش مورد انتظار چه تعداد محصول تولید کنند. مقدار تولید فقط با مقدار فروش برابر نیست؛ زیرا موجودی ابتدای دوره و موجودی مطلوب پایان دوره نیز باید در محاسبات وارد شوند.
فرمول کلی بودجه تولید به شکل زیر است:
فروش پیش بینی شده + موجودی مطلوب پایان دوره – موجودی ابتدای دوره = مقدار تولید مورد نیاز
بودجه تولید ارتباط مستقیمی با خرید مواد، دستمزد نیروی تولید، استفاده از ماشین آلات و هزینه های سربار دارد. اگر ظرفیت تولید شرکت کمتر از مقدار مورد نیاز باشد، مدیریت باید درباره افزایش ظرفیت، استفاده از اضافه کاری، برون سپاری یا اصلاح برنامه فروش تصمیم بگیرد.
بودجه مواد مستقیم
در بودجه مواد مستقیم، مقدار و مبلغ مواد مورد نیاز برای تولید برنامه ریزی شده محاسبه می شود. برای این کار باید میزان مصرف استاندارد مواد در هر واحد محصول، مقدار تولید و سیاست نگهداری موجودی مواد مشخص باشد.
تهیه بودجه مواد به واحد خرید کمک می کند زمان و مقدار سفارش ها را بهتر برنامه ریزی کند. همچنین مدیریت می تواند نیاز نقدی مربوط به خرید مواد را پیش بینی کرده و درباره تامین کنندگان، شرایط پرداخت و میزان موجودی تصمیم بگیرد.
اگر مواد بیش از نیاز خریداری شوند، منابع مالی شرکت در انبار باقی می مانند و هزینه نگهداری افزایش پیدا می کند. خرید کمتر از نیاز نیز می تواند باعث توقف تولید و از دست رفتن فروش شود.
بودجه دستمزد مستقیم
بودجه دستمزد مستقیم نشان می دهد برای اجرای برنامه تولید به چه میزان نیروی کار و چه مقدار هزینه دستمزد نیاز است. در تهیه این بودجه، زمان مورد نیاز برای تولید هر واحد محصول، حجم تولید و نرخ دستمزد در نظر گرفته می شوند.
این بودجه به مدیران کمک می کند درباره تعداد نیروی انسانی، ساعات کار، اضافه کاری و ظرفیت واحد تولید تصمیم بگیرند. همچنین ارتباط میان برنامه تولید و هزینه نیروی انسانی را روشن می کند.
در کسب و کارهای خدماتی نیز می توان براساس ساعات مورد نیاز پروژه ها یا خدمات، هزینه نیروی انسانی را پیش بینی کرد.
بودجه سربار تولید و هزینه های عملیاتی
تمام هزینه های تولید به مواد و دستمزد مستقیم محدود نمی شوند. استهلاک ماشین آلات، تعمیرات، انرژی، مواد غیرمستقیم و حقوق سرپرستان از جمله هزینه هایی هستند که باید در بودجه سربار تولید پیش بینی شوند.
تفکیک هزینه های ثابت و متغیر در این مرحله اهمیت دارد. بعضی هزینه ها با تغییر سطح تولید افزایش یا کاهش پیدا می کنند، اما بخشی دیگر در محدوده مشخصی از فعالیت ثابت باقی می مانند.
هزینه های اداری، عمومی و فروش نیز باید در بودجه جداگانه ای پیش بینی شوند. حقوق کارکنان اداری، تبلیغات، اجاره دفتر، هزینه نرم افزار، حمل فروش و سایر مخارج عملیاتی در این بخش قرار می گیرند.
شناخت رفتار هزینه ها به مدیران کمک می کند اثر افزایش یا کاهش فعالیت را بر سود شرکت بهتر تحلیل کنند.
بودجه نقدی و مدیریت نقدینگی
ممکن است یک شرکت از نظر حسابداری سودآور باشد، اما وجه نقد کافی برای پرداخت تعهدات خود نداشته باشد. دلیل این موضوع تفاوت زمان ثبت درآمد و هزینه با زمان دریافت و پرداخت وجه نقد است.
بودجه نقدی مشخص می کند شرکت در هر دوره چه میزان دریافت و پرداخت خواهد داشت و مانده نقدینگی آن چقدر خواهد بود. با استفاده از این بودجه می توان زمان احتمالی کمبود یا مازاد وجه نقد را شناسایی کرد.
اگر کمبود نقدینگی از قبل مشخص شود، مدیریت می تواند برای دریافت تسهیلات، مذاکره با تامین کنندگان، اصلاح شرایط فروش یا جابه جایی زمان بعضی پرداخت ها برنامه ریزی کند. اگر مازاد نقدینگی وجود داشته باشد نیز می توان درباره سرمایه گذاری یا تسویه بدهی ها تصمیم گرفت.
به همین دلیل، بودجه نقدی یکی از مهم ترین اجزای بودجه جامع شرکت است.
صورت های مالی بودجه شده
پس از تهیه بودجه های عملیاتی و نقدی، می توان صورت سود و زیان بودجه شده و ترازنامه بودجه شده را تهیه کرد. این گزارش ها تصویر کلی تری از نتیجه برنامه های شرکت ارائه می دهند.
صورت سود و زیان بودجه شده نشان می دهد اگر فرض ها و برنامه های شرکت تحقق پیدا کنند، درآمد، هزینه و سود مورد انتظار چه میزان خواهد بود. ترازنامه بودجه شده نیز وضعیت پیش بینی شده دارایی ها، بدهی ها و حقوق مالکانه را در پایان دوره نشان می دهد.
این گزارش ها به مدیریت کمک می کنند پیش از اجرای برنامه، نتیجه احتمالی تصمیم ها را مشاهده و در صورت لزوم فرض ها را اصلاح کند.
بودجه ثابت و بودجه انعطاف پذیر
بودجه ثابت برای یک سطح مشخص از فعالیت تهیه می شود. اگر حجم واقعی فروش یا تولید با مقدار پیش بینی شده تفاوت زیادی داشته باشد، مقایسه مستقیم عملکرد واقعی با بودجه ثابت ممکن است نتیجه درستی ارائه نکند.
بودجه انعطاف پذیر، هزینه ها را متناسب با سطح واقعی فعالیت تعدیل می کند. به این ترتیب، مدیران می توانند تشخیص دهند تغییر هزینه ها ناشی از تفاوت حجم فعالیت بوده است یا ضعف در کنترل هزینه ها.
آشنایی با بودجه انعطاف پذیر برای تحلیل عملکرد اهمیت زیادی دارد؛ زیرا مقایسه باید بر مبنایی منطقی و قابل سنجش انجام شود.
کنترل بودجه و تحلیل انحرافات
کار بودجه ریزی با تهیه و تصویب بودجه به پایان نمی رسد. پس از شروع دوره، عملکرد واقعی باید به صورت منظم با ارقام بودجه مقایسه شود.
تفاوت میان رقم واقعی و رقم بودجه را انحراف بودجه می نامند. هر انحراف الزاما نشانه ضعف عملکرد نیست. ممکن است تغییر شرایط بازار، افزایش قیمت مواد، کاهش تقاضا یا یک تصمیم آگاهانه مدیریتی باعث ایجاد تفاوت شده باشد.
هدف تحلیل انحرافات، پیدا کردن مقصر نیست. مدیران باید علت اختلاف را شناسایی کنند و در صورت نیاز، اقدام اصلاحی انجام دهند. اگر فرض های اولیه تغییر کرده باشند، ممکن است بازنگری بودجه نیز ضروری باشد.
اشتباهات رایج در بودجه ریزی
بودجه هایی که فقط براساس افزایش درصدی ارقام سال قبل تهیه می شوند، همیشه واقعیت دوره آینده را نشان نمی دهند. شرایط بازار، ظرفیت شرکت و برنامه های عملیاتی باید در پیش بینی ها لحاظ شوند.
خوش بینی بیش از اندازه در فروش، نادیده گرفتن محدودیت نقدینگی، مشارکت ندادن مدیران واحدها و بی توجهی به تغییرات محیطی از اشتباهات رایج بودجه ریزی هستند.
یکی دیگر از اشتباهات مهم، تبدیل بودجه به ابزاری برای فشار غیرمنطقی بر کارکنان است. بودجه باید برنامه ای قابل اجرا و مبنایی برای یادگیری و اصلاح عملکرد باشد، نه مجموعه ای از اعداد غیرواقعی.
آموزش بودجه برای چه کسانی مناسب است؟
دوره آموزش بودجه ریزی برای افراد زیر مناسب است:
- حسابداران و کارشناسان مالی
- مدیران مالی و سرپرستان حسابداری
- مدیران اجرایی و مدیران عامل
- صاحبان کسب و کار
- حسابداران مدیریت و کارشناسان بهای تمام شده
- دانشجویان و فارغ التحصیلان حسابداری و مدیریت
- افرادی که در تهیه یا کنترل بودجه سازمان نقش دارند
جمع بندی آموزش بودجه
بودجه ریزی به مدیران کمک می کند پیش از شروع دوره مالی، اهداف، منابع و محدودیت های کسب و کار را به زبان اعداد بیان کنند. یک بودجه مناسب باید میان فروش، تولید، خرید، هزینه ها، نقدینگی و اهداف سودآوری ارتباط برقرار کند.
در دوره آموزش بودجه ریزی یاد می گیرید چگونه اجزای بودجه جامع را در کنار یکدیگر قرار دهید، نتایج مالی برنامه ها را بررسی کنید و عملکرد واقعی را با بودجه مقایسه کنید.
اگر می خواهید از اطلاعات حسابداری برای برنامه ریزی آینده، کنترل هزینه ها و تصمیم گیری بهتر استفاده کنید، یادگیری بودجه ریزی یکی از مهم ترین مهارت هایی است که می تواند جایگاه حرفه ای شما را در واحد مالی و مدیریت کسب و کار تقویت کند.
اسپات پلیر
اسپات پلیر ترکیبی از پخش کننده چند رسانه ایی است که قابلیت پخش ویدیو، صدا و همچنین نمایش فایل های PDF به صورت حفاظت شده را دارد. اسپات پلیر از اشتراک گذاری دوره های آموزشی که هزینه و زمان زیادی صرف تولیشان کرده ایم بین چندین کاربر یا تکثیر و نشر غیرقانونی آنها در اینترنت جلوگیری میکند. اسپات پلیر همه فایل ها را به طور مجزا برای هر شخص رمز میکند و کاربران برای پخش آنها نیاز به کلید دارند که در قالب لایسنسی در اختیار آنها قرار خواهد گرفت. کاربر از این لایسنس تنها میتواند در یک سیستم از آن استفاده نماید.
-
- پس از دانلود نرم افزار، آن را در کامپیوتر یا لپ تاب(ویندوز) و یا در موبایل(فقط اندروید) باز بفرمایید.
- کافیست لایسنس دریافت شده را در قسمت License وارد کنید و در فیلد پایینتر محل مورد نظر خود برای ذخیره فایلهای دوره ها انتخاب کنید. سپس تایید را بزنید.
- (لایسنس دریافت شده هنگام ثبت نام برای شما ارسال شده است، همچنین این لایسنس در بخش اطلاعات کاربری شما موجود است)
- با هر خرید صرفا یک لایسنس برای یک دستگاه به مدت یکسال ارائه میشود.
- با این لینک میتوانید به بخش راهنما و دانلود اسپات پلیر متصل شود: راهنمای نصب
پشتیبانی و پروفایل
-
- برای پشتیبانی میتوانید از طریق پیام به شماره تلفن 09332772918 در پیام رسان ها اقدام فرمایید. و در صورتی که دوره گروه پرسش و پاسخ داشت به گروه ملحق شوید.
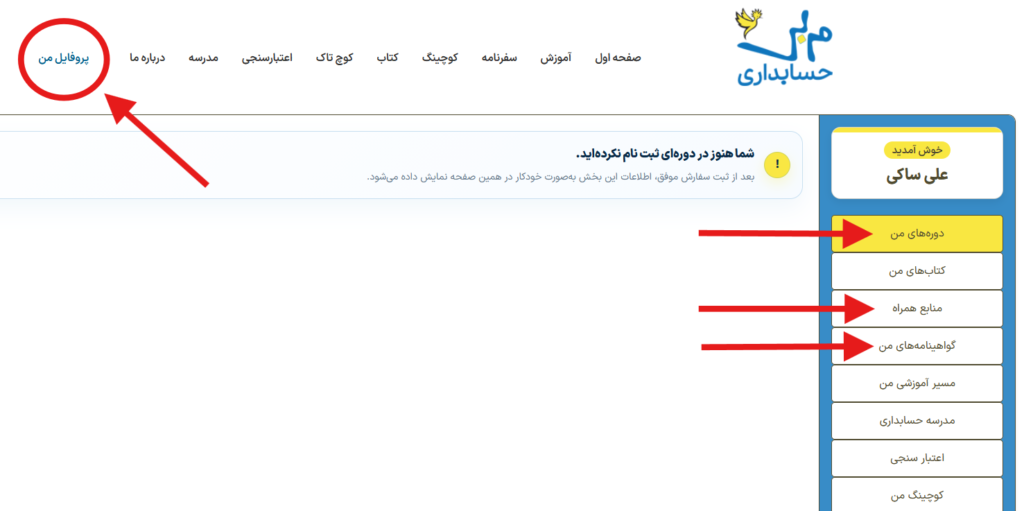
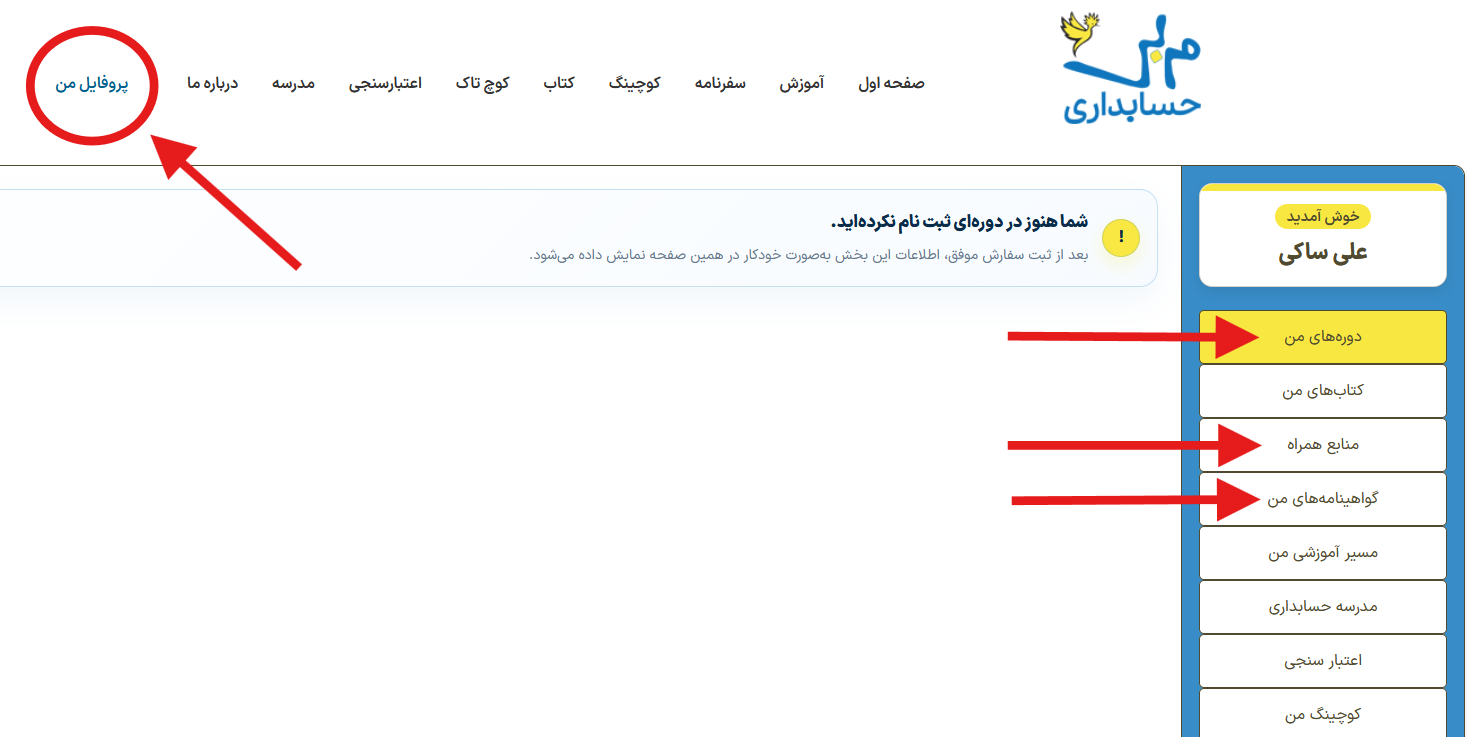
- بعد از ثبت نام در قسمت پروفایل میتوانید لایسنس و فایل های مربوط به دوره را دریافت کنید. همچنین با ثبت کد ملی خود در قسمت پروفایل، میتوانید گواهی شرکت در دوره را دریافت نمایید.
-
آموزش جامع حقوق و دستمزد
اطلاعات دوره
- دوره ویدیویی 1.5 ساعته
- گواهی از مربی حسابداری
- کانال پرسش و پاسخ
ثبت نام در حال انجام است.
مطالعه و مسیر مرتبط: مطالعه: نقطه سر به سر چیست؟ + فرمول محاسبه با ذکر مثال · مطالعه: انواع مبانی طبقه بندی بها چیست؟ · مسیر اصلی: آموزشهای حسابداری · مکمل: دوره حسابداری مدیریت
سرفصل هاآموزش بودجه ریزی
- بودجه چیست
- مثال عملی
ثبت نام دوره آموزش بودجه ریزی
برای دوره یک گروه تلگرامی (در شرابط اضطراری گروه در بله تشکیل میشود) تشکیل میشود و دانش پذیران می توانند ابهامات و سوالات خود را مستقیما از آقای ساکی که در گروه حضور دارند بپرسند. پشتیبانی این گروه تا یکماه پس از پایان دوره ادامه خواهد داشت.
12,000,000 ریال قیمت اصلی 12,000,000 ریال بود.9,000,000 ریالقیمت فعلی 9,000,000 ریال است.